
Repères chiffrés Jeanbrun 2026
Les paramètres officiels du nouveau statut du bailleur privé, applicables depuis le 21 février 2026.
- 3,5 % d'amortissement annuel sur 80 % du prix, en loyer intermédiaire (4,5 % social, 5,5 % très social).Source : loi n° 2026-103 du 19 février 2026 (loi de finances pour 2026), art. 47 — ANIL, analyse juridique n° 2026-08 du 20/02/2026.
- 8 000 € de plafond annuel d'amortissement en loyer intermédiaire.Plafond porté à 10 000 € ou 12 000 € selon la part des revenus tirés du logement social et très social. Source : ANIL, analyse juridique n° 2026-08 du 20/02/2026.
- 10 700 € de déficit foncier imputable sur le revenu global (21 400 € en rénovation énergétique).Inaccessible aux non-résidents — les charges déductibles du revenu global ne le sont pas pour une personne domiciliée hors de France (CGI, art. 164 A). Doublement à 21 400 € prorogé jusqu’au 31/12/2027 par l’art. 47 de la loi de finances pour 2026.
- 9 ans d'engagement de location minimum, loyer plafonné, locataire sous conditions de ressources.Acquisitions du 21 février 2026 au 31 décembre 2028. Source : art. 47 de la loi n° 2026-103 du 19 février 2026.
C'est la question qui revient le plus depuis février, et elle se formule toujours pareil : « j'ai un LMNP qui tourne bien, mais ce nouveau dispositif Jeanbrun, ça ne serait pas mieux ? » La réponse mérite mieux qu'une intuition : elle mérite un calcul.
La loi de finances pour 2026 a effectivement introduit un nouveau statut, dit « bailleur privé » ou « Jeanbrun » du nom du ministre du logement. Sur le papier, il rivalise avec le LMNP : amortissement du bien, déficit foncier imputable sur le revenu global, durée d'engagement raisonnable. Promulguée le 19 février 2026 et publiée au Journal officiel le lendemain, la loi ouvre le dispositif aux acquisitions réalisées du 21 février 2026 au 31 décembre 2028.
La presse grand public le présente comme un nouveau pilier de la défiscalisation immobilière. Pour un résident français à TMI 41 %, c'est probablement vrai. Pour un expatrié, c'est nettement plus discutable, et dans la majorité des cas que j'accompagne, le LMNP reste la meilleure option. Voici pourquoi, démonstration chiffrée à l'appui.
- Le dispositif Jeanbrun en 60 secondes
- Le piège pour les expatriés : le déficit foncier sur revenu global
- Cas chiffré : appartement 250 000 € à Bordeaux, expat à Singapour
- Les rares cas où Jeanbrun peut battre le LMNP pour un expat
- Les contraintes opérationnelles à connaître
- Verdict
Le dispositif Jeanbrun en 60 secondes
Le dispositif s'adresse aux bailleurs qui louent un logement vide (non meublé) en résidence principale, pour neuf ans au minimum, à des locataires sous conditions de ressources et à un loyer plafonné.
En contrepartie, le bailleur bénéficie de deux mécanismes fiscaux :
- Un amortissement du bien calculé sur 80 % du prix d'acquisition, à un taux annuel de 3,5 % en loyer intermédiaire, 4,5 % en social et 5,5 % en très social. L'amortissement est plafonné à 8 000 € par an en loyer intermédiaire.
- Un déficit foncier imputable sur le revenu global jusqu'à 10 700 € par an (21 400 € en cas de travaux de rénovation énergétique, dispositif doublé prolongé jusqu'en 2027).
Le zonage géographique du Pinel disparaît : on peut investir partout en France, dans le neuf ou l'ancien. Les maisons individuelles restent pour l'instant exclues, mais un projet de loi propose de les inclure.
Plafonds de loyer intermédiaire 2026
Les plafonds mensuels au mètre carré, fixés par décret :
- Zone A bis (Paris, communes limitrophes) — 19,71 €/m²
- Zone A (Lyon, Marseille, Lille, Côte d'Azur) — 14,64 €/m²
- Zone B1 (Bordeaux, Nantes, Toulouse, Rennes) — 11,80 €/m²
- Zones B2 et C (Le Havre, Poitiers, Rouen, Limoges) — 10,26 €/m²
Un coefficient multiplicateur s'applique selon la surface utile : min(0,7 + 19/S ; 1,2). Pour un T2 de 38 m² en zone B1, cela donne un loyer plafond d'environ 538 €/mois.
Le piège pour les expatriés : le déficit foncier sur revenu global
C'est le point que la presse oublie systématiquement. Le levier fiscal phare du Jeanbrun — l'imputation du déficit foncier sur le revenu global jusqu'à 10 700 € par an — ne fonctionne pas pour un non-résident fiscal français.
La règle est claire : pour une personne qui n’a pas son domicile fiscal en France, aucune des charges déductibles du revenu global ne peut être déduite (CGI, art. 164 A). Un non-résident, par définition, n'a pas de revenu global français au sens du barème progressif. Ses revenus salariaux à Singapour, Dubaï ou New York ne sont pas dans l'assiette de l'impôt français. Le déficit foncier que vous généreriez en Jeanbrun n'a donc rien à effacer.
Il reste reportable, mais uniquement sur d'autres revenus fonciers français, pendant 10 ans. Si vous n'en avez pas (ou s'ils sont déjà absorbés par d'autres déficits), ce stock dort, puis expire. L'économie d'impôt promise par le dispositif disparaît.
Concrètement : sur un cas type, un expat génère 8 000 à 12 000 € de déficit Jeanbrun par an. Un résident français à TMI 41 % récupère environ 4 000 € d'impôt en moins chaque année. L'expat récupère zéro, sauf à avoir un autre bien locatif nu bénéficiaire en France à compenser.
Le LMNP, lui, fonctionne identiquement pour un résident et un non-résident. L'amortissement neutralise les loyers, le résultat fiscal tombe à zéro, l'imposition aussi. Pas de subtilité de résidence.
C'est ce point qui décide de presque tout : régime réel, seuils 2026, amortissement et réintégration à la revente sont détaillés sur notre page LMNP pour non-résident.
Cas chiffré : appartement 250 000 € à Bordeaux, expat à Singapour
Passons du principe au chiffre. Voici une simulation construite sur un profil représentatif de ceux que nous accompagnons ; les montants sont arrondis et les hypothèses posées ci-dessous, pour que vous puissiez les refaire avec les vôtres.
Le profil retenu : 38 ans, expatrié à Singapour depuis 5 ans, célibataire, aucun autre revenu foncier français.
Le bien : T2 de 38 m² à Bordeaux (zone B1), 250 000 € frais inclus. Apport 50 000 €, prêt 200 000 € sur 20 ans à 3,8 %.
Scénario 1 : location en Jeanbrun (loyer intermédiaire)
- Loyer plafonné : 538 €/mois → 6 456 €/an
- Charges (taxe foncière, copro, assurance, gestion 8 %) : 3 400 €
- Intérêts d'emprunt année 1 : 7 400 €
- Amortissement : 250 000 × 80 % × 3,5 % = 7 000 €
- Résultat foncier : 6 456 − 3 400 − 7 400 − 7 000 = −11 344 €
- Impôt sur le revenu : 0 € (résultat négatif)
- Prélèvements sociaux : 0 €
- Économie d'impôt liée au déficit global : 0 € (non-résident)
- Déficit reportable 10 ans sur futurs revenus fonciers français
Scénario 2 : location meublée en LMNP réel
- Loyer marché Bordeaux (T2 meublé soigné) : 740 €/mois → 8 880 €/an
- Charges (gestion 8 % meublé un peu plus chère) : 3 700 €
- Intérêts d'emprunt année 1 : 7 400 €
- Amortissement immobilier + mobilier : 5 700 € (utilisable dans la limite du résultat avant amortissement)
- Résultat avant amortissement : 8 880 − 3 700 − 7 400 = −2 220 € → amortissement non utilisé année 1, reporté indéfiniment
- Impôt sur le revenu : 0 €
- Prélèvements sociaux : 0 €
- Stock d'amortissement accumulé : 5 700 € (réutilisable sans limite de temps)
Comparatif synthétique sur 9 ans
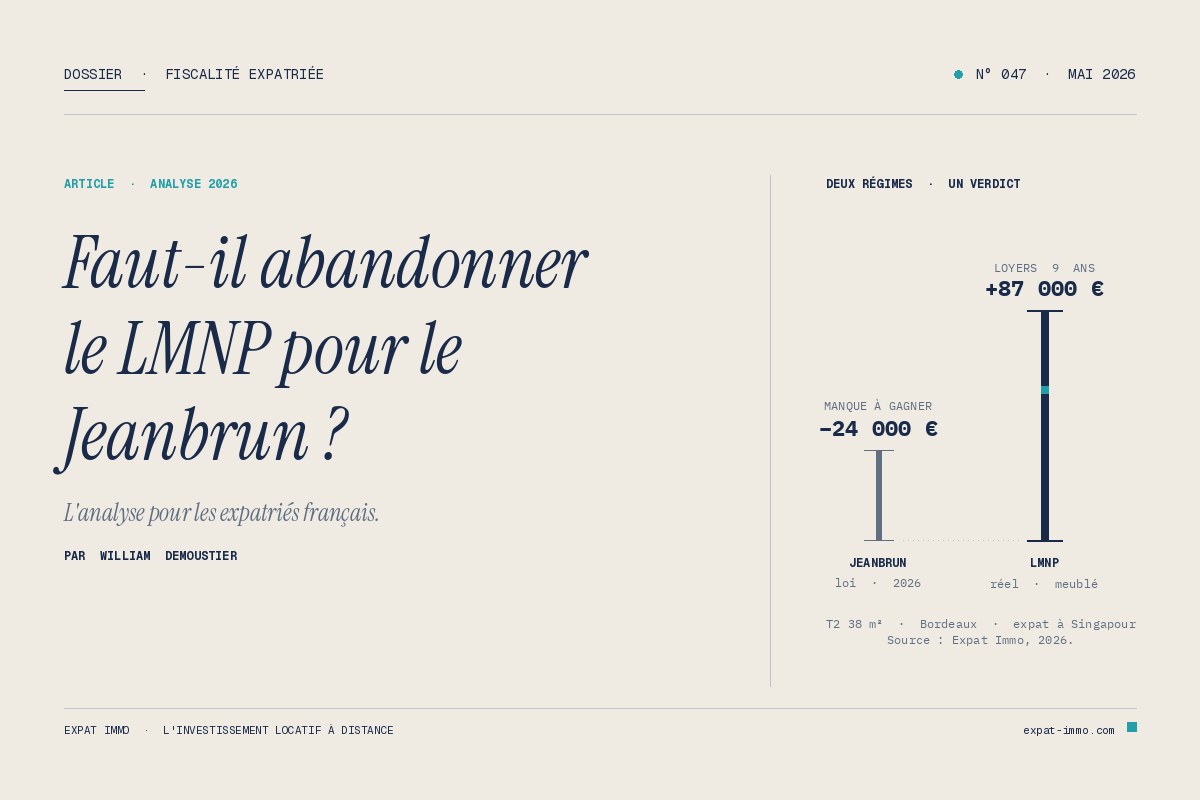
- Loyers cumulés Jeanbrun (revalorisation modérée) : ~ 63 000 €
- Loyers cumulés LMNP : ~ 87 000 €
- Manque à gagner brut Jeanbrun : −24 000 €
- Économie d'impôt sur revenu global : 0 € (les deux)
- Impôt payé sur les loyers : 0 € (les deux)
- Stock d'amortissement à 9 ans : ~ 50 000 € reportables en LMNP, 0 € en Jeanbrun
- Souplesse opérationnelle : élevée en LMNP, faible en Jeanbrun
Sur ce cas, le LMNP gagne 24 000 € de loyers nets sur 9 ans, sans aucun gain fiscal en moins, et accumule un stock d'amortissement de l'ordre de 50 000 € qui servira à neutraliser les loyers post-prêt, quand les intérêts auront disparu et que le bien commencerait sinon à produire un résultat imposable.
Si j'augmente l'apport ou si je passe sur un bien éligible au loyer social Jeanbrun (4,5 % d'amortissement), l'écart se resserre légèrement, mais le LMNP reste devant tant que l'expatrié n'a pas d'autres revenus fonciers français à neutraliser.
Les rares cas où Jeanbrun peut battre le LMNP pour un expat
Soyons honnêtes : il existe des profils où le calcul s'inverse. Trois cas où je conseillerais Jeanbrun à un expatrié.
Cas 1 — L'expat qui a déjà des revenus fonciers français à neutraliser
Si vous détenez déjà un ou plusieurs biens en location nue en France qui dégagent un résultat foncier positif, un Jeanbrun supplémentaire peut servir de générateur de déficit pour absorber ces revenus. Dans ce cas, l'économie d'impôt est réelle, simplement plafonnée à la matière imposable existante.
Cas 2 — Le retour en France programmé sous 5-7 ans
Si vous prévoyez un rapatriement à moyen terme, le déficit Jeanbrun accumulé pendant votre expatriation devient mobilisable une fois résident fiscal français. Sur un retour à 4-5 ans, le calcul redevient compétitif, surtout si vous serez à TMI 41 % ou plus à votre retour.
Cas 3 — Le projet patrimonial pur long terme en grande métropole
Si l'objectif est moins le rendement que la constitution d'un patrimoine à transmettre, dans une zone A bis ou A où la pression locative limite naturellement les loyers en meublé, l'écart de loyer entre Jeanbrun et LMNP se resserre, et l'engagement long terme du Jeanbrun s'aligne avec votre horizon. Reste que la souplesse du LMNP (vente, changement d'usage) garde un avantage.
Ces trois profils restent minoritaires. Dans la très grande majorité des situations que nous voyons passer, le LMNP reste devant.
Les contraintes opérationnelles à connaître
Au-delà du calcul fiscal, le Jeanbrun introduit des contraintes que la location meublée ne connaît pas. Pour un investisseur à 10 000 km, elles pèsent.
L'engagement de 9 ans bloque le bien. En cas de revente anticipée hors cas dérogatoires, les amortissements pratiqués sont réintégrés dans la plus-value, ce qui peut transformer une opération neutre en imposition lourde.
Le locataire sous conditions de ressources oblige à vérifier les justificatifs à chaque renouvellement, et limite la flexibilité du choix locataire — point sensible quand on gère à distance.
La réintégration des amortissements à la revente existe désormais en LMNP aussi (depuis la réforme de 2025), donc ce point n'est plus différenciant. Reste que dans les deux régimes, les abattements pour durée de détention exonèrent la plus-value d’impôt sur le revenu au bout de 22 ans, et de prélèvements sociaux seulement au bout de 30 ans — une nuance que l’on oublie souvent en ne retenant que le premier chiffre.
La complexité comptable n'est pas négligeable. C'est aussi vrai pour le LMNP, mais l'expert-comptable LMNP coûte typiquement 400-600 € par an, là où un suivi Jeanbrun rigoureux peut grimper plus haut.
Verdict
Pour un expatrié français qui investit à distance avec un horizon classique de 15-20 ans, sans autres revenus fonciers français à neutraliser, le LMNP reste en 2026 la meilleure option dans la grande majorité des cas.
Les deux raisons sont structurelles. D'abord, l'avantage fiscal phare du Jeanbrun — l'imputation du déficit sur le revenu global — est inaccessible aux non-résidents et représente l'essentiel du gain mis en avant par le législateur. Ensuite, le plafonnement du loyer Jeanbrun en intermédiaire ampute mécaniquement 15 à 30 % du rendement brut par rapport à un loyer libre en meublé, sans contrepartie fiscale équivalente pour l'expat.
Le Jeanbrun reste un outil intéressant, mais c'est un outil pour résidents français à TMI élevé, ou pour des cas de niche que j'ai détaillés plus haut. Si vous êtes dans un de ces cas, le calcul mérite d'être posé. Pour tous les autres, le LMNP gagne — et continue de gagner.
Une dernière remarque sur ce que je vois passer ces derniers mois : la communication autour du Jeanbrun est massive, et plusieurs promoteurs commercialisent désormais des programmes en l'estampillant comme une « nouvelle niche fiscale pour expatriés ». Soyez vigilants. Demandez systématiquement à voir un simulateur chiffré sur votre situation fiscale réelle, pas une projection générique. Et croisez avec une simulation LMNP sur le même bien — si le promoteur refuse, c'est mauvais signe.
Avant de signer quoi que ce soit : depuis 2021 nous accompagnons des expatriés français à Singapour, Dubaï, New York, Londres, Berlin ou Montréal, et chaque projet passe par une simulation comparée avant le moindre engagement — loyer atteignable, régime fiscal, cash-flow réel année par année. Si le LMNP n'est pas le bon choix pour votre situation, nous vous le dirons ; c'est tout l'objet de cet article. Pour aller plus loin : LMNP non-résident, investissement clé en main et gestion locative pour expatriés.